روسیه بعد از خروج خودروسازان غربی، با کمک چین و بازآرایی زنجیره تأمین خود توانست بخشی از افت تولید خودرو را جبران کند. حالا ازبکستان نیز در حال ساختن یک زنجیره تأمین چندبرندی است؛ بازاری که قطعهسازان ایرانی میتوانند پیش از تثبیت کامل تأمینکنندگان آن، سهمی از آن بگیرند.
صنعت خودرو روسیه پس از آغاز جنگ اوکراین و خروج بخش بزرگی از خودروسازان غربی، در سال ۲۰۲۲ با سقوطی کمسابقه مواجه شد. تولید خودروهای سواری از حدود ۱.۳۵میلیون دستگاه در سال ۲۰۲۱ به حدود ۴۵۰هزار دستگاه در سال ۲۰۲۲ رسید. اما این صنعت از پا نیفتاد و در سال ۲۰۲۵، تولید به حدود ۷۰۲هزار دستگاه بازگشت؛ هرچند هنوز حدود ۴۸ درصد پایینتر از سطح سال ۲۰۲۱ بود. بااینحال، این بازیابی به معنای بازگشت به ساختار پیشین صنعت خودرو نبود.

* چین جای خالی غرب را پر کرد
حضور خودروسازان چینی در روسیه از واردات خودروهای کامل فراتر رفت و به تأمین قطعات، مجموعهها و فناوری نیز گسترش یافت. گزارش مرکز مطالعات شرقی اروپا، تأمین قطعات چینی، ازجمله گیربکسهای اتوماتیک، سامانههای ABS و تجهیزات الکترونیکی را از عوامل مهم احیای تولید روسیه میداند. در سال ۲۰۲۴ نیز برندهای چینی نزدیک به ۶۰ درصد فروش خودروهای سواری جدید روسیه را در اختیار داشتند؛ درحالیکه این سهم در سال ۲۰۲۱ حدود ۹ درصد بود.
مرحله بعدی، گذار از واردات خودروهای چینی به تولید آنها در روسیه بود. با افزایش هزینهها و محدودیت واردات خودروهای کامل، مسکو تلاش کرد خودروسازان چینی را به تولید داخل سوق دهد. در نیمه نخست سال ۲۰۲۵، صادرات خودروهای سواری چین به روسیه بهشدت کاهش یافت، اما صادرات قطعات افزایش پیدا کرد؛ برای نمونه، صادرات بدنه خودروهای سواری به روسیه پنج برابر شد. این تغییر، نشانه حرکت بخشی از بازار از واردات خودرو کامل به سمت مونتاژ و تولید داخل بود.
در سال ۲۰۲۵، حدود ۲۵۸هزار دستگاه خودرو چینی مونتاژشده در روسیه فروخته شد و ۳۸ درصد کل خودروهای چینی فروختهشده در این بازار، شماره شناسایی خودرو روسی (VIN) داشتند. بااینحال، بازگشت تیراژ لزوماً به معنای بازگشت عمق صنعتی نیست: تولید خودروهای برندهای روسی نیز در همین سال ۲۲.۳ درصد افت کرد و به ۴۴۸.۸هزار دستگاه رسید. بنابراین، بخشی از احیای تولید حاصل ورود و مونتاژ برندها و قطعات چینی بود، نه بازسازی کامل زنجیره پیشین.
* ازبکستان؛ زنجیرهای که هنوز کامل نشده است
ازبکستان و روسیه شرایط یکسانی ندارند، اما هر دو در حال بازآرایی زنجیره تأمین صنعت خودرو هستند. ازبکستان در سال ۲۰۲۵، تعداد ۴۵۷هزار و ۸۸۳ دستگاه خودرو سواری تولید کرد که ۶.۷ درصد بیشتر از سال پیش از آن بود. در میان خودروهای تولیدشده، شورولت کوبالت با ۱۶۱هزار و ۱۵۲ دستگاه در جایگاه نخست قرار داشت. پس از آن، شورولت داماس با ۹۳هزار و ۶۸۱ دستگاه، شورولت تراکر با ۵۰هزار و ۳۶۲ دستگاه و شورولت اونیکس با ۳۳هزار و ۱۲۲ دستگاه قرار گرفتند. در همین سال، ۲۶هزار و ۳۱۷ دستگاه کیا، ۲۰هزار و ۲۰۰ دستگاه بیوایدی، ۹هزار و ۳۵۴ دستگاه چری و ۹هزار و ۳۴۴ دستگاه هاوال نیز در این کشور تولید شد.
این ارقام نشان میدهند که بازار ازبکستان دیگر فقط به محصولات اوز اتو محدود نیست. ورود و توسعه برندهای جدید، ترکیب تولید را متنوعتر کرده است. دولت نیز هدف رساندن تولید خودروهای سواری به یکمیلیون دستگاه در سال تا ۲۰۳۰ را دنبال میکند؛ هدفی که تولید ۲۰۰هزار خودرو برقی را نیز در بر میگیرد. تحقق این برنامه فقط به معنای افزایش تعداد خودرو نیست؛ تقاضا برای قطعات، مجموعهها، مواد اولیه، خدمات مهندسی و قطعات یدکی نیز باید متناسب با آن رشد کند. در این میان، بومیسازی حلقههای زنجیره تأمین اهمیت ویژهای دارد.
* ازبکستان به دنبال بومیسازی قطعات است
در نوامبر ۲۰۲۴ اعلام شد که قطعات مربوط به حدود ۱۴۰۰ نوع محصول در صنعت خودرو ازبکستان بومیسازی شده و ۶۳ پروژه به ارزش ۳۲۵میلیون دلار برای تولید ۷۰۰ نوع قطعه در دستور کار قرار گرفته است.
برای بیوایدی نیز برنامه مشخصی وجود دارد؛ دولت ازبکستان در دسامبر ۲۰۲۴ اعلام کرد که بومیسازی ۶۰ قطعه برای خودروهای این شرکت در سال ۲۰۲۵ در دستور کار قرار گرفته و افزایش همکاری آن با بنگاههای محلی دنبال میشود. ظرفیت کارخانه بیوایدی در جیزک نیز برای توسعه مرحلهای طراحی شده و در برنامههای توسعه آن، ظرفیت تولید تا ۵۰۰هزار دستگاه در سال مطرح شده است.
بنابراین، پرسش مهم برای قطعهساز ایرانی صرفا این نیست که «در ازبکستان چه خودرویی بیشتر تولید میشود؟» بلکه این است: چه بخشهایی از زنجیره تأمین این خودروها هنوز در حال شکلگیری است؟
* ایران از تجربه روسیه چه درسی میگیرد؟
تجربه روسیه نشان داده است که در دوره بازآرایی زنجیرههای تأمین، فرصت فقط نصیب سازنده خودرو نمیشود. قطعهسازانی که بتوانند استاندارد، قیمت، کیفیت، تیراژ و لجستیک مورد نیاز تولیدکننده را تأمین کنند نیز میتوانند وارد بازار شوند. این اتفاق درباره ایران و روسیه نیز تا حدی رخ داده است؛ در افتتاحیه نمایشگاه اتومکانیکا/اتومبیلیتی روسیه در سال ۲۰۲۶، سفیر ایران در مسکو اعلام کرد که سطح مبادلات شرکتهای ایرانی در حوزه قطعات خودرو با روسیه طی پنج سال هشت برابر شده است. این رقم به سطح مبادلات شرکتها اشاره دارد و نباید بدون توضیح بهعنوان رشد هشتبرابری صادرات قطعات ایران تعبیر شود.
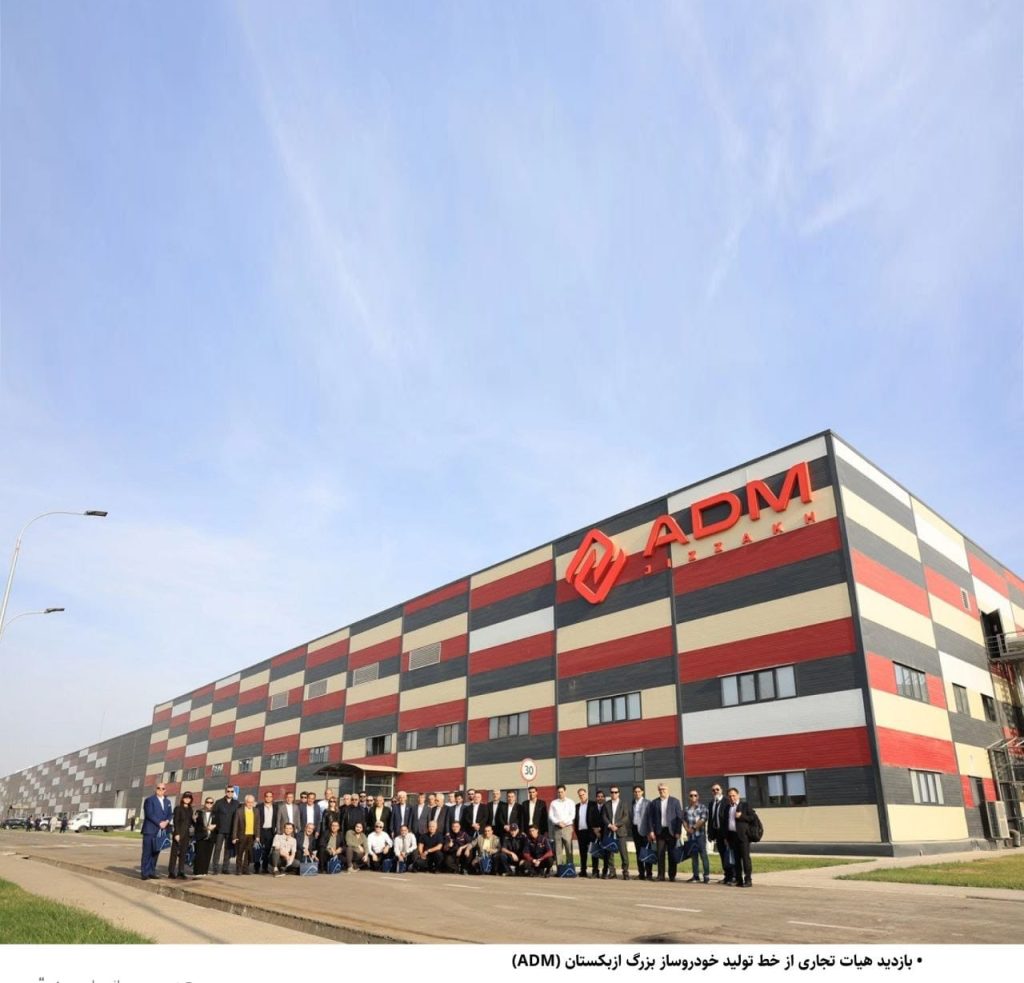
مهمتر از این عدد، اتفاقی است که در خود ازبکستان رخ داده است؛ در اکتبر ۲۰۲۵، انجمن کسبوکار خودرو ازبکستان، هیأتی ایرانی به رهبری انجمن سازندگان قطعات خودرو (ISMAPA) را به کارخانه ایدیام جیزک برد. این هیأت شامل ۱۹ شرکت ایرانی فعال در تولید قطعات و مجموعههای خودرو بود و در جریان این سفر، جلسات تجاری دوجانبه با هدف تأمین قطعات و بومیسازی تولید برگزار شد. بنابراین، ازبکستان دیگر صرفاً یک بازار بالقوه نیست؛ ارتباطات صنعتی لازم برای بررسی همکاری نیز شکل گرفته است.
* فرصت ایران؛ از خطوط تولید تا بازار خدمات پس از فروش
برای قطعهساز ایرانی، جذابترین بخش بازار الزاما جایی نیست که بیشترین تعداد خودرو تولید میشود. شورولت کوبالت و داماس بازارهای بزرگ و تثبیتشدهای دارند و رقابت در تأمین آنها نیز طبیعی است که شدیدتر باشد. در مقابل، زنجیرههای در حال شکلگیری، بهویژه قطعات مورد نیاز تولیدکنندگان کیا، چری، هاوال و بیوایدی، ارزش بررسی دقیقتر دارند.
قطعات سیستم ترمز و تعلیق، قطعات لاستیکی و پلاستیکی، فیلترها، باتری، برخی قطعات فلزی و مجموعههای مصرفی، تایر، روانکارها و مواد نگهداری خودرو ازجمله حوزههایی هستند که ارزش بررسی دارند؛ نه به این معنا که همه این گروهها الزاما با کمبود وارداتی مواجهاند، بلکه به این دلیل که رشد تولید و ناوگان خودرو میتواند تقاضا برای آنها را افزایش دهد.
بازار خدمات پس از فروش نیز قابلتوجه است. بر اساس آمار رسمی، تا اول آوریل ۲۰۲۶ حدود ۴.۵۵۲میلیون خودرو سواری متعلق به اشخاص در ازبکستان ثبت شده بود. این ناوگان، در کنار تولید خودروهای جدید، بازاری برای قطعات یدکی، تعمیر و نگهداری و خدمات وابسته ایجاد میکند.
بسیاری از قطعهسازان ایرانی تجربه تولید در تیراژ بالا، مهندسی معکوس، تولید برای پلتفرمهای مختلف و تطبیق محصول با شرایط اقتصادی بازار را دارند. بااینحال، این مزیت تنها زمانی به قرارداد تبدیل میشود که با استاندارد، قیمت رقابتی، ظرفیت پایدار و خدمات پس از فروش همراه باشد.
* چین؛ رقیب یا دروازه ورود؟
بزرگترین اشتباه برای قطعهساز ایرانی این است که چین را فقط «رقیب» ببیند. چین در روسیه نشان داد که میتواند همزمان تأمینکننده، سرمایهگذار، صاحب فناوری و شریک تولید باشد. در ازبکستان نیز حضور آن گسترش یافته است: چین در ۹ ماه نخست سال ۲۰۲۵ با فاصله بسیار زیاد بزرگترین تأمینکننده خودروهای وارداتی این کشور بود؛ ۵۱هزار و ۷۷۰ دستگاه از مجموع ۵۶هزار و ۳۳۷ خودرو وارداتی از چین آمده بود.
البته رقابت مستقیم با چین در همه حلقههای زنجیره تأمین لزوما منطقی نیست. مسأله این است که کدام قطعات را میتوان در ایران با کیفیت و قیمت رقابتی تولید کرد و در کدام حلقهها امکان همکاری وجود دارد.
تجربه روسیه نشان میدهد که ورود خودروساز چینی الزاما به معنای انتقال تمام زنجیره تأمین آن نیست. فشار برای کاهش هزینه، بومیسازی و تولید منطقهای میتواند فرصتهایی برای تأمینکنندگان دیگر ایجاد کند. دولت ازبکستان نیز بر افزایش بومیسازی و همکاری با بنگاههای داخلی تأکید کرده است.
ازاینرو، حضور برندهای چینی را نباید لزوما نشانه بستهشدن درهای بازار دانست. توسعه تولید محلی، نیاز به شبکه تأمین گستردهتر و خدمات پس از فروش را نیز افزایش میدهد؛ هرچند بهرهبرداری از این فرصت به شناخت الزامات فنی، استانداردها و سیاستهای خرید هر خودروساز بستگی دارد.
* روسیه یک هشدار بود؛ ازبکستان یک فرصت
تجربه روسیه نشان داد که خروج یک گروه از تأمینکنندگان الزاما به توقف صنعت منجر نمیشود؛ اگر کشور بتواند شبکه جدیدی از تأمینکنندگان ایجاد کند. چین در این میان، بزرگترین جایگزین شد و بخشی از قطعات و فناوری مورد نیاز صنعت روسیه را تأمین کرد. همین تجربه نشان داد که بازسازی زنجیره تأمین فرایندی تدریجی است و در این فاصله، برای تأمینکنندگان جدید نیز فضای ورود ایجاد میشود؛ هرچند با تثبیت شبکههای تازه، این فضا میتواند محدودتر شود.
ازبکستان در شرایط متفاوتی قرار دارد. این کشور نه با شوک تحریمی روسیه، بلکه با گسترش تولید، ورود برندهای جدید و حرکت به سمت خودروهای برقی در حال بازسازی ساختار صنعت خودرو خود است. پروژههای بومیسازی صدها قطعه و مذاکرات مستقیم میان انجمنهای قطعهسازی ایران و صنعت خودرو ازبکستان، نشانههایی از شکلگیری این فرصت هستند.
در چنین بازاری، فرصت اصلی قطعهساز ایرانی نه لزوما فروش یک محموله قطعه، بلکه تبدیلشدن از فروشنده به تأمینکننده زنجیره تولید است. این مسیر به شناسایی نیاز واقعی خودروسازان، تطبیق محصول با مشخصات فنی آنها، قیمتگذاری رقابتی، تضمین کیفیت و ایجاد شبکه خدمات و پشتیبانی نیاز دارد.
فرصتهای بازار روسیه را حضور گسترده چینیها محدود کرد؛ اما تجربه روسیه نشان میدهد که در بازارهای در حال بازآرایی، همیشه همه صندلیهای زنجیره تأمین از قبل پر نشدهاند؛ همانطور که ازبکستان هنوز در حال چیدن صندلیهاست.
منبع: سرمایه ملی
مطالب مرتبط
از حاجیقبول تا زنجیره تأمین؛ فرصتهای پروژه مشترک آذربایجان و ازبکستان برای قطعهسازان
-
ارسال شده توسط
نکته نگاران پارسی
از نمایشگاه تا فروش؛ یک مأموریت تجاری برای ورود به بازار خودرو ازبکستان
-
ارسال شده توسط
فراخوان حضور قطعهسازان در پاویون ملی ایران در اتومکانیکا تاشکند ۲۰۲۶
-
ارسال شده توسط
نیممیلیونی شدن تیراژ خودروسازی ازبکستان؛ چرا زنجیره تأمین خودرو ایران باید بازار آسیای مرکزی را جدی بگیرد؟
-
ارسال شده توسط

دفتر سازمان توسعه تجارت با اعزام هیات ایرانی به مسکو موافقت کرد
-
ارسال شده توسط

رایزکو با «آذرین مادپارت راز» به نمایشگاه قم می آید
-
ارسال شده توسط